핵심 사실 한눈에 보기
| 궁금한 점 | 확인된 내용 |
|---|
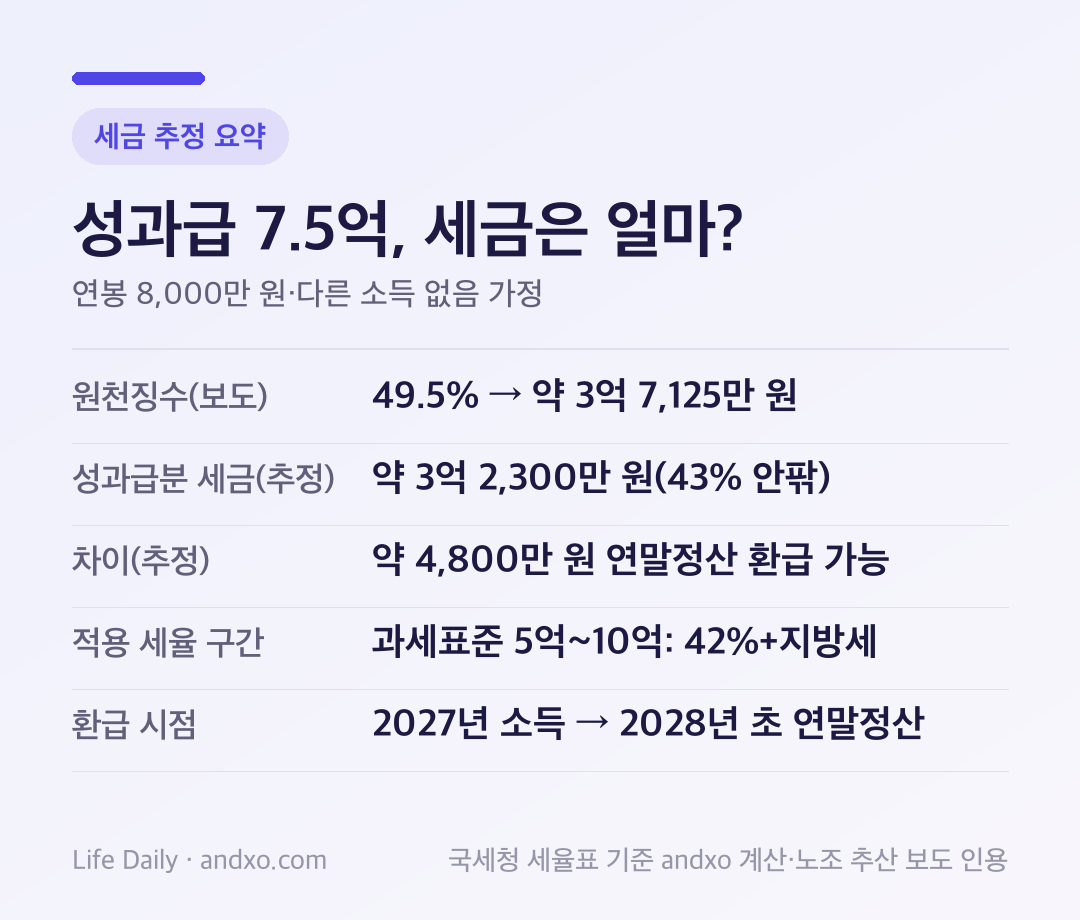
| 7억 5,000만 원은 누가 낸 숫자인가 | 삼성그룹 초기업노동조합 삼성전자지부가 10월 7일 공개한 추산. 회사 확정액 아님 |
| 누구 기준인가 | 연봉 8,000만 원대 메모리사업부 직원. 기존 OPI와 새 특별성과급을 합친 금액 |
| 다른 사업부는 | 공통 조직 약 5억 3,000만 원, 시스템LSI·파운드리 약 2억 4,000만 원(같은 노조 추산) |
| 재원 | DS 부문 영업이익의 10.5% |
| 언제 받나 | 2027년 정기주주총회 뒤 3월 말~4월 초. 2027년 소득으로 처리 |
| 무엇으로 받나 | 세금·보험료·기부금을 뺀 뒤 삼성전자 주식으로 지급 |
| 바로 팔 수 있나 | 3분의 1은 즉시 매도 가능, 나머지는 각각 1년·2년 매도 제한 |
| 세금은 얼마 떼나 | 49.5%(소득세 최고세율 45%+지방소득세) 먼저 원천징수 |
| 대상 | 2026년 12월 31일 기준 재직자와 회사가 정한 일부 휴직자 |
지급 시기·방식·대상은 중앙이코노미뉴스, 파이낸셜뉴스, 세계일보 보도를 교차 확인했습니다. 삼성전자의 공식 공시나 보도자료로는 확인하지 못했습니다.
왜 49.5%를 떼고도 돌려받을 수 있나
소득세는 소득 전체에 한 세율을 곱하지 않습니다. 구간마다 세율이 올라가는 누진세입니다. 국세청 세율표에서 45%는 과세표준 10억 원을 넘는 부분에만 붙습니다.
| 과세표준 | 세율 | 누진공제 |
|---|
| 1억 5,000만 원 초과 ~ 3억 원 이하 | 38% | 1,994만 원 |
| 3억 원 초과 ~ 5억 원 이하 | 40% | 2,594만 원 |
| 5억 원 초과 ~ 10억 원 이하 | 42% | 3,594만 원 |
| 10억 원 초과 | 45% | 6,594만 원 |
출처: 국세청 종합소득세 세율(2023년 귀속 이후 기준, 1억 5,000만 원 이하 구간은 생략). 계산식은 "과세표준 × 세율 − 누진공제"입니다.
연봉 8,000만 원에 성과급 7억 5,000만 원을 더하면 그해 총급여는 8억 3,000만 원입니다. 근로소득공제는 한도가 2,000만 원이라 최대치가 빠집니다. 본인 기본공제 150만 원만 더 빼면 과세표준은 약 8억 850만 원입니다. 10억 원에 못 미치므로 45%가 아니라 42% 구간입니다. 회사는 보도대로라면 45% 기준으로 떼기 때문에 그 차이만큼 더 걷힙니다.
회사가 최고세율을 먼저 적용하는 이유는 "연말정산 과정에서 추가 세금이 발생할 가능성을 줄이기 위한 조치"라고 중앙이코노미뉴스가 전했습니다. 적게 떼면 다음 해 한꺼번에 추가로 내야 하므로, 많이 떼고 정산에서 돌려주는 쪽을 택한 것입니다.
사업부별 세금 추정
아래 표는 연봉 8,000만 원, 다른 소득 없음, 본인 기본공제 150만 원만 적용한 단순 계산입니다. 국민연금·건강보험료 소득공제와 근로소득세액공제 같은 각종 공제를 넣지 않았고, 연봉분 세금은 매달 원천징수로 이미 정산된다고 가정했습니다. 이것들을 반영하면 실제 세금은 표보다 조금 줄고, 환급액은 조금 늘어납니다.
| 노조 추산 성과급 | 49.5% 원천징수액 | 성과급 때문에 늘어나는 세금(추정) | 차이(환급 가능 추정) |
|---|
| 메모리 7억 5,000만 원 | 약 3억 7,125만 원 | 약 3억 2,300만 원(약 43%) | 약 4,800만 원 |
| 공통 조직 5억 3,000만 원 | 약 2억 6,235만 원 | 약 2억 2,200만 원(약 42%) | 약 4,100만 원 |
| 시스템LSI·파운드리 2억 4,000만 원 | 약 1억 1,880만 원 | 약 9,200만 원(약 39%) | 약 2,600만 원 |
"늘어나는 세금"은 연봉만 있을 때의 세금(지방세 포함 약 1,076만 원)과 성과급을 더했을 때의 세금 차이입니다. 2억 4,000만 원 구간은 다른 사업부도 49.5%를 똑같이 원천징수한다고 가정했습니다. 보도에는 메모리사업부 사례 위주로 49.5%가 나왔고, 사업부별 원천징수율, 그리고 7억 5,000만 원에 포함된 기존 OPI 몫에도 49.5%를 똑같이 적용하는지는 따로 확인하지 못했습니다.
주의할 점: 연봉이 훨씬 높거나 성과급이 커져 과세표준이 10억 원을 넘으면, 넘는 부분에는 실제로 45%가 붙습니다. 이 경우 환급액은 줄어듭니다. 맞벌이 부부라도 근로소득세는 한 사람씩 따로 계산하므로, 부부 합산 금액으로 세율을 판단하면 안 됩니다.
 돈벌기