2026 부가가치세 10월 예정신고 — 법인은 10월 26일까지, 개인은 예정고지 50%·50만원 미만 제외
Andxo·2026년 9월 28일·2026년 10월 24일 수정2026년 10월 기준 정보
10월에는 부가가치세 제2기 예정신고·예정고지가 있습니다. 그런데 모든 사업자가 10월에 신고하는 것은 아닙니다. 법인사업자는 신고·납부를 하고, 개인 일반사업자와 소규모 법인사업자는 대부분 세무서가 보낸 예정고지서로 납부만 합니다. 간이과세자는 10월 예정신고 대상이 아닙니다.
최종 확인: 2026년 10월 24일 18시 KST. 국세청 보도참고자료 「10월 부가세, 호우·홈플러스 피해기업 2개월 납부 연장」(2026. 10. 5.), 국세청 누리집 「부가가치세 > 신고납부기한」, 「가산세」, 「세율」 화면과 국세기본법 제5조(기한의 특례, [시행 2026. 8. 11.])를 기준으로 정리했습니다. 개인별 고지 여부와 금액은 세무서 고지서나 국세상담센터(126)에서 확인하세요.
광고
3줄 요약
- 법인사업자는 7월 1일~9월 30일 실적을 10월 1일~10월 25일에 예정신고·납부합니다. 올해 10월 25일은 일요일이라 국세기본법 제5조에 따라 **10월 26일(월)**이 기한입니다.
- 개인 일반사업자와 소규모 법인(직전 과세기간 공급가액 합계 1억 5천만원 미만)은 예정신고 의무가 없습니다. 대신 **직전 과세기간 납부세액의 50%**를 예정고지서로 11월 2일(월)까지 냅니다. 고지할 금액이 50만원 미만이면 고지 대상에서 빠집니다.
- 예정고지 대상자도 7~9월 매출(공급가액)이나 납부세액이 직전 과세기간의 1/3에 못 미치거나 조기환급을 받으려면 예정신고를 할 수 있고, 이 경우 예정고지는 취소됩니다.
10월 26일 전에 확인할 것: 국세청 10월 5일 발표
국세청이 10월 5일 낸 보도참고자료에서 올해 기한이 확정됐습니다. 법인은 10월 26일(월)까지 신고·납부하고, 개인 일반과세자와 소규모 법인은 예정고지 세액을 11월 2일(월)까지 냅니다. 고지분은 개천절·한글날 휴일로 고지서 송달이 늦어질 수 있어 납부기한을 10월 말일로 일괄 연장했고, 10월 31일이 토요일이라 실제 기한이 11월 2일이 됐습니다. 국세청 보도참고자료 원문
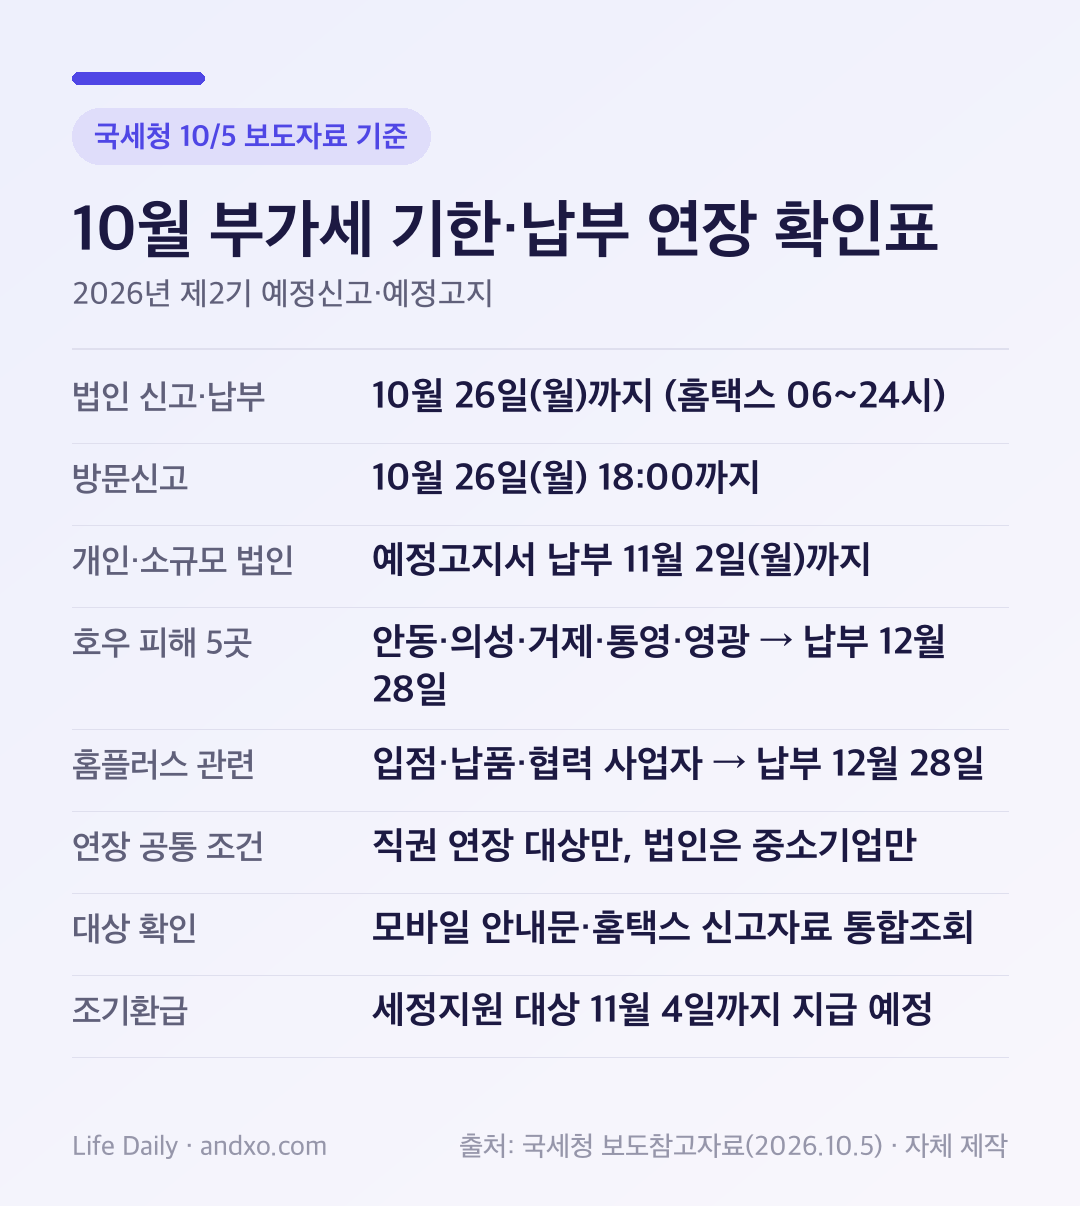 국세청 보도참고자료(2026. 10. 5.)의 기한·연장 대상·조기환급 일정만 옮겨 자체 제작한 확인표입니다. 개인별 대상 여부는 홈택스 화면이나 안내문으로 확인하세요.
| 확인할 것 | 2026년 10월 기준 |
|---|---|
| 홈택스(PC) 신고 | 10월 1일~26일, 매일 06:00~24:00 |
| 손택스(모바일) 신고 | 홈택스 앱 > 세금신고 > 부가가치세 신고 (이용시간은 보도자료에 따로 표기 없음) |
| 세무서 방문신고 | 10월 26일(월) 18:00까지 |
| 예정고지 세액 조회 | 고지서, 홈택스, ARS 1544-9944(개인사업자) |
| 신용카드 납부 수수료 | 신용카드 0.7%, 체크카드 0.4% (사업자 부담) |
광고
호우·홈플러스 피해 사업자는 납부기한 12월 28일
국세청은 아래 사업자의 예정신고·예정고지 납부기한을 2개월 직권 연장했습니다. 국세청이 대상자를 정해 기한을 늘리는 직권 연장 방식이며, 대상자에게는 개별 안내가 갑니다.
| 대상 | 범위 | 연장 |
|---|---|---|
| 호우 피해지역 | 안동시·의성군·거제시·통영시·영광군 소재 개인·법인사업자(약 3.6만 명), 법인은 중소기업만 | 신고분 납부 10.26 → 12.28, 고지분 납부 11.2 → 12.28 |
| 홈플러스 관련 | 홈플러스로부터 수집하거나 국세청이 자체 파악한 입점·납품·협력 개인·법인사업자(약 0.1만 명), 법인은 중소기업만 | 같음 |
보도자료 각주에 따라 두 경우 모두 법인사업자는 중소기업만 해당합니다.
- 내가 대상인지: 국세청은 10월 6일부터 대상자에게 모바일 안내문을 보낸다고 밝혔습니다. 홈택스 세금신고 > 부가가치세 신고 > 신고도움 자료 조회 > 신고자료 통합조회의 '세정지원 대상여부'에서도 확인할 수 있습니다.
- 연장되는 것은 납부기한입니다. 보도자료는 신고 자체의 기한을 따로 늦춘다고 쓰지 않았습니다. 법인 대상자라도 신고는 10월 26일까지 해 두고, 신고기한 적용이 궁금하면 국세상담센터(126)에 확인하는 편이 안전합니다.
- 피해지역에 있다고 모두 자동 적용된다고 보지 마세요. 안내문이나 통합조회 화면에서 대상으로 나오는지가 기준입니다.
조기환급은 11월 4일까지 지급 예정
중소기업 등 세정지원 대상자가 신고기한 안에 조기환급을 신청하면 법정기한(11월 10일)보다 6일 이른 11월 4일까지 환급금을 지급할 예정입니다. 대상에는 직전년도 매출액 1,500억원 이하로 3년 이상 계속 사업한 중소기업, 매출액 10억원 이하 영세사업자, 혁신·벤처기업, 수출기업, 특별재난지역 사업자 등이 들어갑니다.
내 사업자 유형별 10월에 할 일
| 사업자 유형 | 10월에 하는 일 | 대상 기간 | 기한 |
|---|---|---|---|
| 법인사업자 (아래 소규모 법인 제외) | 예정신고·납부 | 2026.7.1~9.30 | 2026.10.26(월) (원래 10.25, 일요일) |
| 소규모 법인사업자 (직전 과세기간 공급가액 합계 1억 5천만원 미만) | 예정고지서 납부 (예정신고 의무 없음) | 직전 과세기간 납부세액의 50% | 2026.11.2(월) |
| 개인 일반사업자 | 예정고지서 납부 (예정신고 의무 없음) | 직전 과세기간 납부세액의 50% | 2026.11.2(월) |
| 간이과세자 | 10월 예정신고 없음 | 1년(1.1~12.31) | 다음 해 1.1~1.25 확정신고 |
국세청 안내에 따르면 일반과세자의 부가가치세 과세기간은 6개월입니다. 이 과세기간을 다시 3개월로 나눠 중간에 예정신고기간을 둡니다. 그래서 일반적인 경우 법인은 1년에 4회, 개인은 2회 신고합니다.
2026년 제2기 일정 한눈에 보기
| 구분 | 과세대상기간 | 신고납부기간 | 신고대상자 |
|---|---|---|---|
| 제2기 예정신고 | 7.1~9.30 | 10.1~10.25 (2026년은 10.26까지) | 법인사업자 |
| 제2기 확정신고 | 10.1~12.31 | 다음 해 1.1~1.25 | 법인사업자 |
| 제2기 확정신고 | 7.1~12.31 | 다음 해 1.1~1.25 | 개인 일반사업자 |
과세기간 중에 월별 조기환급 신고를 했다면 그 기간의 실적은 빼고 신고합니다.
왜 10월 26일인가
국세기본법 제5조 제1항은 세법에서 정한 신고·납부 기한이 토요일·일요일, 공휴일·대체공휴일, 노동절이면 그 다음 날을 기한으로 한다고 정합니다. 2026년 10월 25일은 일요일이므로 법인의 제2기 예정신고·납부 기한은 **10월 26일(월)**입니다.
개인사업자 예정고지: 50% 고지와 50만원 기준
개인 일반사업자와 소규모 법인사업자는 **직전 과세기간(6개월) 납부세액의 50%**를 예정고지서로 냅니다. 10월 고지의 직전 과세기간은 **올해 제1기(1~6월)**입니다. 이렇게 낸 세액은 다음 확정신고 때 이미 낸 세액(기납부세액)으로 빠집니다.
| 예시: 제1기 납부세액 | 50% | 10월 예정고지 |
|---|---|---|
| 300만원 | 150만원 | 150만원 고지 |
| 90만원 | 45만원 | 50만원 미만 → 고지 제외 |
예정고지 대상에서 빠지는 경우는 두 가지입니다.
- 징수해야 할 금액이 50만원 미만인 경우
- 과세기간 개시일 현재 간이과세자에서 일반과세자로 전환된 사업자
고지 대신 예정신고를 할 수 있는 경우
예정고지 대상자라도 다음 경우에는 예정신고를 할 수 있습니다. 이때 예정고지는 취소됩니다.
- 휴업 또는 사업 부진으로 7~9월 매출(공급가액)이나 납부세액이 직전 과세기간의 1/3에 못 미치는 경우
- 조기환급을 받으려는 경우
7~9월 매출이 직전 과세기간의 1/3 아래로 줄었다면, 직전 과세기간 기준 50%를 그대로 낼지 실제 실적으로 예정신고할지 따져볼 만합니다.
광고
신규·폐업 사업자
- 신규사업자: 과세기간은 사업 개시일부터 그날이 속한 과세기간 종료일까지입니다. 신고·납부 기간은 계속사업자와 같습니다.
- 폐업자: 과세기간은 폐업일이 속한 과세기간 개시일부터 폐업일까지입니다. 폐업일이 속한 달의 다음 달 25일까지 신고·납부합니다.
기한을 넘기면: 가산세
국세청은 신고기한이 지나면 신고불성실가산세·납부지연가산세 등이 적용될 수 있다고 안내합니다. 주요 가산세는 다음과 같습니다.
| 가산세 | 계산 |
|---|---|
| 무신고 | 일반 무신고납부세액 × 20% (부당 무신고는 40%) |
| 과소신고·초과환급신고 | 일반 과소신고 납부세액 등 × 10% (부당은 40%) |
| 납부불성실·환급불성실 | 미납세액(초과환급세액) × 경과일수 × 1일 22/100,000 |
예를 들어 미납세액 100만원을 30일 늦게 내면 납부지연 부분은 1,000,000 × 30 × 22/100,000 = 6,600원입니다. 무신고라면 여기에 무신고가산세가 따로 붙을 수 있습니다.
참고로 일반과세자의 부가가치세 세율은 **모든 업종 10%**입니다.
자주 묻는 질문
Q. 개인사업자인데 10월에 부가세 신고를 해야 하나요? A. 개인 일반사업자는 예정신고 의무가 없습니다. 직전 과세기간 납부세액의 50%를 예정고지서로 11월 2일(월)까지 냅니다. 다만 7~9월 실적이 직전 과세기간의 1/3에 못 미치거나 조기환급이 필요하면 예정신고를 선택할 수 있고, 그러면 예정고지는 취소됩니다.
Q. 10월에 고지서가 안 왔습니다. A. 징수할 금액이 50만원 미만이거나, 과세기간 개시일 현재 간이과세자에서 일반과세자로 전환된 사업자는 예정고지 대상에서 제외됩니다. 정확한 고지 여부는 국세상담센터(126)에서 확인하세요.
Q. 법인인데 10월 25일이 일요일이면 언제까지인가요? A. 국세기본법 제5조에 따라 다음 날인 10월 26일(월)까지입니다.
Q. 개인사업자 예정고지 세액은 언제까지 내나요? A. 2026년에는 11월 2일(월)까지입니다. 국세청이 고지서 송달 지연을 고려해 납부기한을 10월 말일로 일괄 연장했고, 10월 31일이 토요일이라 다음 월요일이 기한이 됐습니다.
Q. 안동·의성·거제·통영·영광 사업자나 홈플러스 입점 사업자도 10월 26일까지 내야 하나요? A. 국세청 직권 연장 대상이면 납부기한이 12월 28일로 늦춰집니다. 두 경우 모두 법인은 중소기업만 해당합니다. 대상 여부는 모바일 안내문과 홈택스 '신고자료 통합조회'의 세정지원 대상여부에서 확인하세요. 보도자료가 늦춘 것은 납부기한이므로 신고는 10월 26일까지 해 두는 편이 안전합니다.
Q. 간이과세자도 10월에 신고하나요? A. 아닙니다. 간이과세자는 1년(1.1~12.31)을 과세기간으로 해서 다음 해 1월 1일~25일에 신고·납부합니다.
광고
함께 보면 좋은 글
출처
광고
광고